Drifti fagblogg
Varetelling ved årsskiftet 2026/2027: reglene og en plan som holder
Alle bokføringspliktige med varelager skal telle det ved regnskapsårets slutt. For en håndverksbedrift betyr det alt materiell på lageret, i bilene og på byggeplass per 31. desember 2026. Her er reglene for tellelisten og verdsettelsen, det som typisk glipper, og en plan fra november til januar.
Hva varetelling er, og hvem som må gjøre det
Varetelling er den fysiske opptellingen av varelageret som dokumenterer posten «Varer» i balansen. Kravet står i bokføringsforskriften § 6-1 og gjelder alle bokføringspliktige som har varelager, uansett størrelse og selskapsform. For en håndverksbedrift betyr det alt materiell bedriften eier og ennå ikke har brukt eller fakturert: det som ligger på lageret, i bilene, i containere på byggeplass og hos grossisten på bedriftens regning.
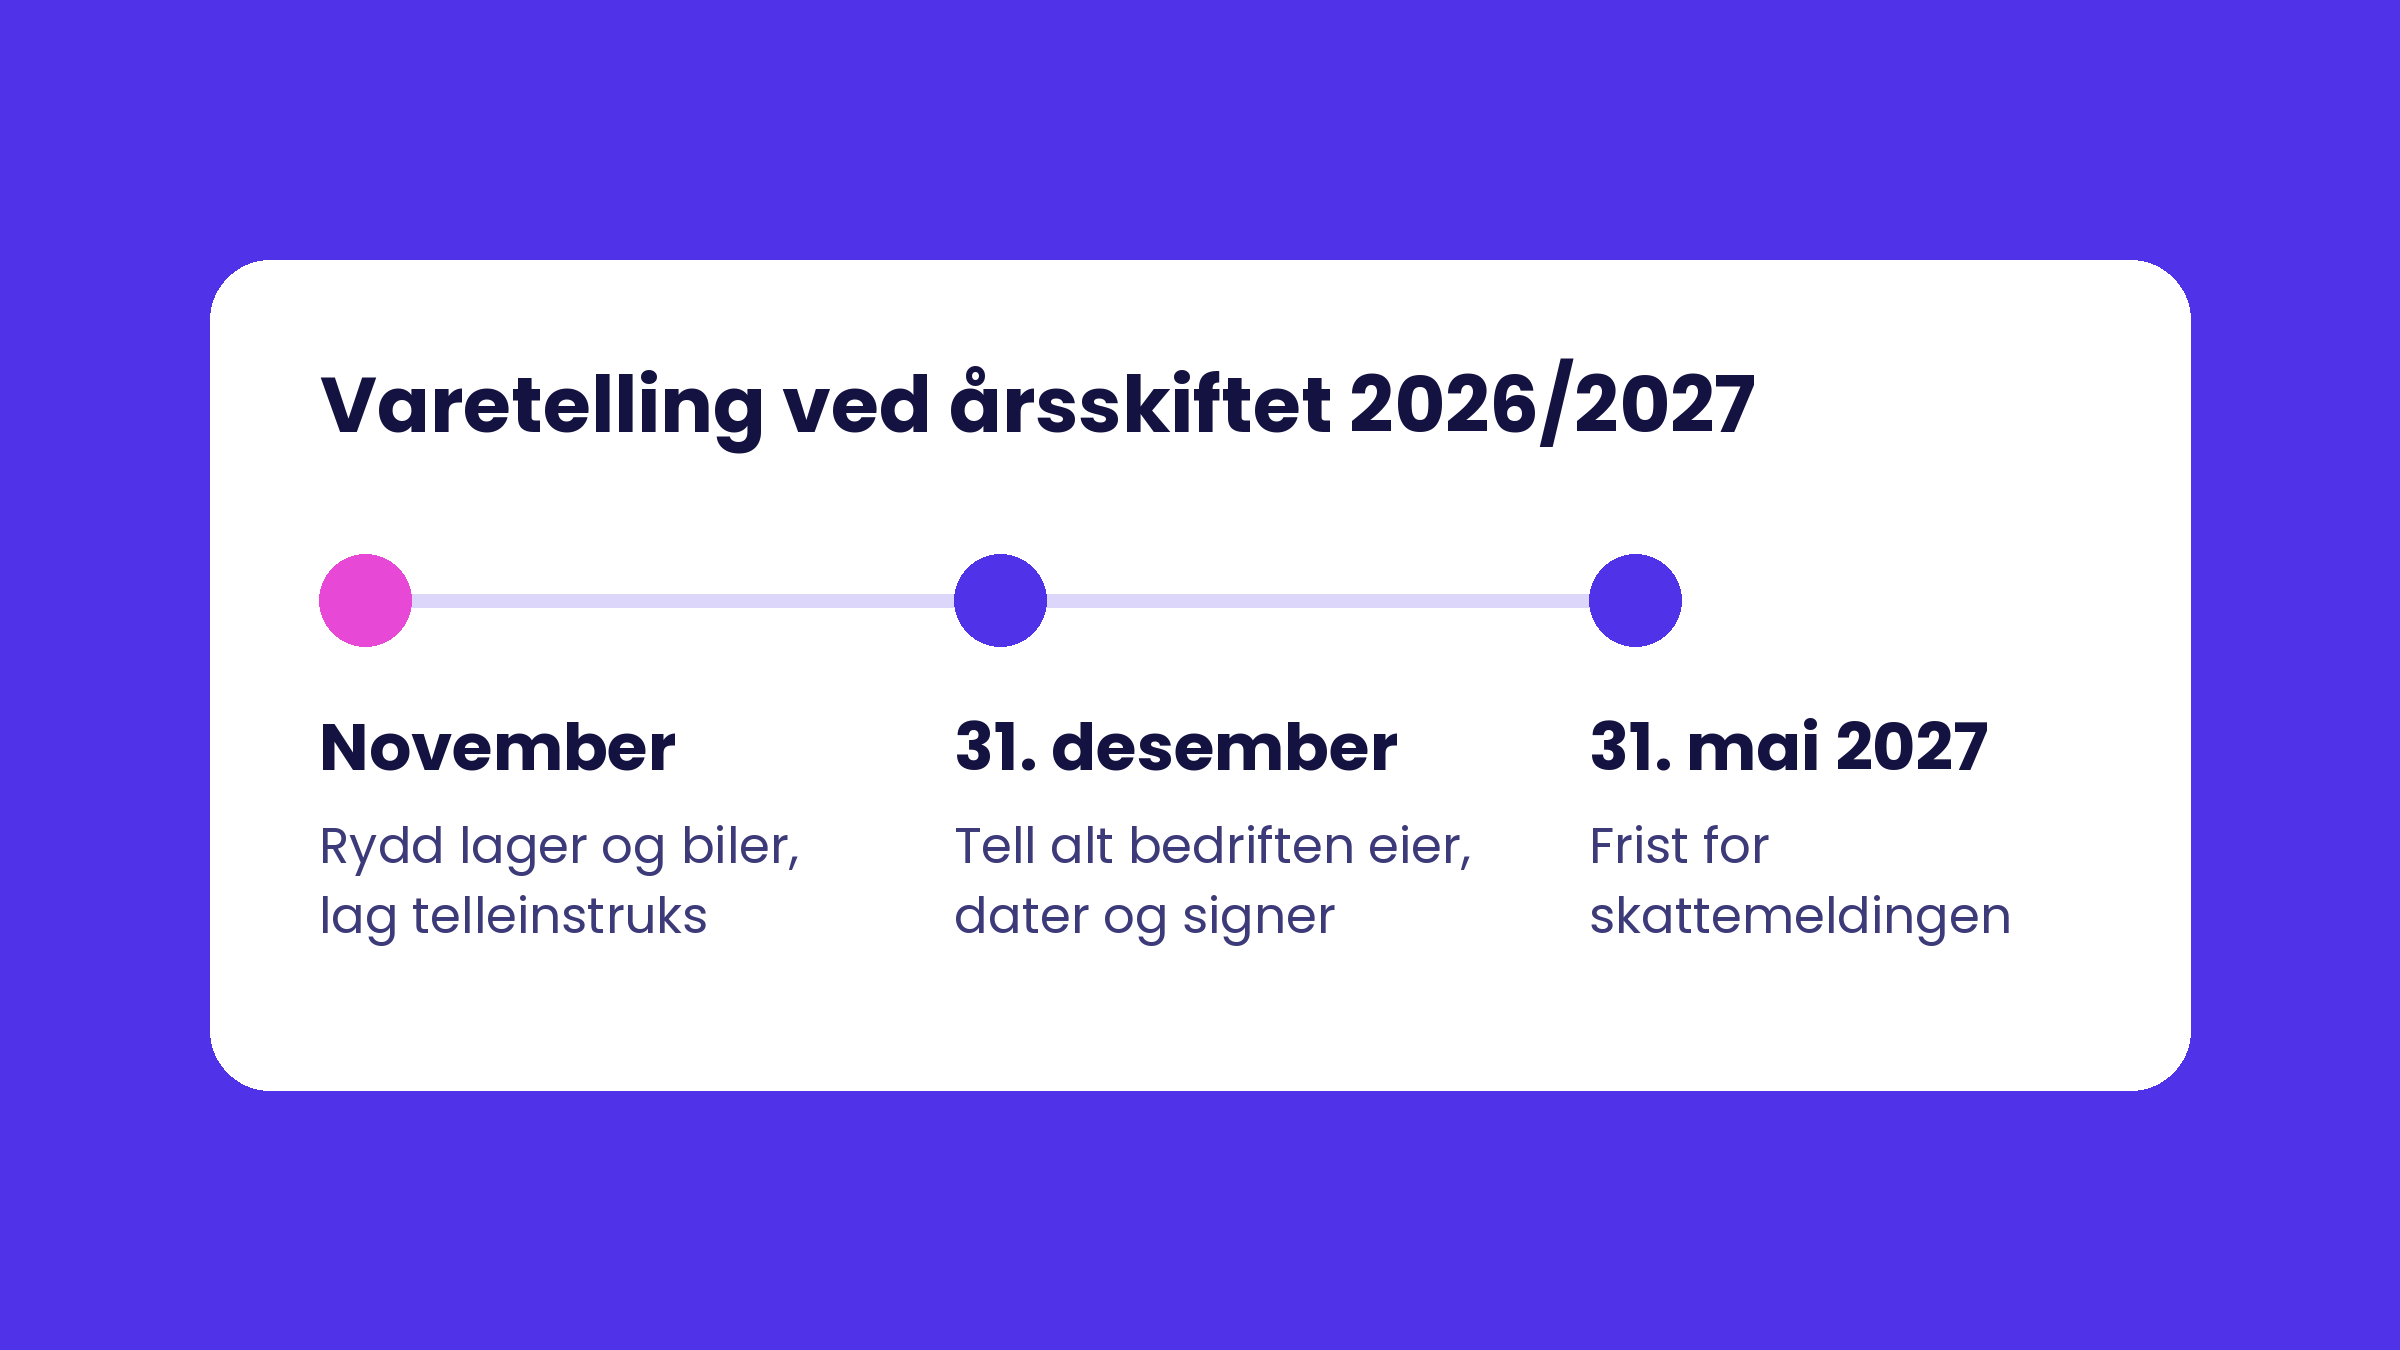
Regnskapsåret følger kalenderåret for de fleste bedrifter. Tellingen gjelder derfor beholdningen per 31. desember 2026, og dokumentasjonen må være ferdig før regnskapsføreren avslutter året og før skattemeldingen leveres. Fristen for skattemeldingen for næringsdrivende er 31. mai hvert år.
Reglene i korte trekk
- Når det skal telles. Varelageret skal telles ved regnskapsårets slutt. Bedrifter som fører et betryggende lagerregnskap, kan telle i løpet av året, forutsatt at tilgang og avgang fra tellingstidspunktet til årsskiftet kan dokumenteres på en tilfredsstillende måte.
- Hva tellelisten skal inneholde. En spesifisert oppstilling over hver enkelt vare med art, kvantum med måleenhet og verdi, pluss en summeringskolonne. Beregningsmåten for verdiene skal gå fram av dokumentasjonen.
- Form og sporbarhet. Tellelister på papir skal være nummerert før tellingen starter. Dokumentasjonen skal være datert, og det skal gå fram hvem som har telt. Papirlistene er en del av dokumentasjonen og kan skannes for elektronisk oppbevaring.
- To verdier. Både den regnskapsmessige og den skattemessige verdien av lageret skal gå fram av dokumentasjonen. Bedrifter som bare er bokføringspliktige, ikke regnskapspliktige, trenger bare den skattemessige verdien.
- Oppbevaring. Dokumentasjon av balansen er oppbevaringspliktig regnskapsmateriale og skal oppbevares i fem år etter regnskapsårets slutt.
Slik verdsettes lageret
Skattemessig settes verdien til anskaffelsesverdien, altså det bedriften betalte for varen. Varer som ikke kan skilles fra hverandre, for eksempel rør, kabel og festemateriell kjøpt inn flere ganger til ulik pris, verdsettes etter prinsippet om at de først anskaffede varene er brukt først. Skattemessig gis det ikke fradrag for nedskrivning av varelageret, så ukurante varer står til kostpris så lenge de ligger på lageret.
Regnskapsmessig skal omløpsmidler vurderes til det laveste av anskaffelseskost og virkelig verdi. Varer som er skadet, utgått eller ikke lenger kan selges, kan derfor stå lavere i årsregnskapet enn i skattemeldingen. Det er grunnen til at forskriften krever at begge verdiene går fram av dokumentasjonen. Hvordan nedskrivningen beregnes, skal også dokumenteres.
I praksis er dette det regnskapsføreren trenger fra dere: en telleliste med antall per vare, og en kostpris per vare som kan spores til en faktura eller en prisfil. Verdsettelsen etter de to regelsettene gjør regnskapsføreren.
Det som typisk glipper i en håndverksbedrift
- Bilene telles ikke. En servicebil med fast lager er et varelager på hjul. Alt som ligger i bilen og ennå ikke er fakturert, skal med.
- Materiell på prosjekt. Materiell som er levert til en byggeplass, men ikke montert og ikke fakturert, er fortsatt bedriftens vare. Materiell som er montert på et uferdig prosjekt, hører ikke lenger til lageret, men til prosjektet. Hvordan uferdige prosjekter skal føres, avklarer dere med regnskapsføreren før tellingen, så listene ikke må gjøres om i januar.
- Varer som ligger hos grossisten. Varer dere har fått faktura på, men som ennå ikke er hentet, må avklares: er leveringen skjedd etter avtalen med grossisten, er varene bedriftens og skal med på listen selv om de ikke står på hylla.
- Ingen kostpris. Antall uten pris er en halv telling. Tellelisten skal vise verdi per vare og hvordan verdien er beregnet.
- Ukjent teller. Listen mangler dato og navn. Da oppfyller den ikke kravet, selv om tallene stemmer.
Plan fra november til januar
- November: rydd og avklar. Gå gjennom lager og biler og skill ut det som skal returneres til grossisten, det som skal kastes, og det som er ukurant. Returer som er sendt og kreditert før nyttår, slipper dere å telle. Lag en liste over alle steder det ligger materiell: lager, hver bil, containere og byggeplasser. Avklar med regnskapsføreren hvordan materiell på uferdige prosjekter skal håndteres.
- Desember: lag telleinstruksen. Bestem hvem som teller hva, i hvilken rekkefølge, og med hvilke lister. Nummerer papirlistene før tellingen. Bestem tidspunkt, helst en dag med minst mulig bevegelse på lageret, og hold tilgang og avgang i ro mens tellingen pågår. Telles det før 31. desember, må alle uttak og mottak fram til årsskiftet dokumenteres.
- Tellingen: to personer og én liste per sted. Tell i par der det er mulig, én teller og én skriver. Noter art, antall og måleenhet for hver vare. Dater listen og skriv hvem som har telt. Ta bilde av hver ferdig liste før den leveres fra seg.
- Januar: sett verdi og lever. Legg inn kostpris per vare fra siste faktura eller prisfil, og summer. Marker varer som skal vurderes for nedskrivning, med en kort begrunnelse. Lever lister og summering til regnskapsføreren sammen med de andre årsoppgjørsbilagene.
- Etterpå: ta vare på alt. Tellelister, summering og beregningsgrunnlag oppbevares i fem år. Skannede papirlister holder, så lenge de er lesbare.
Det tyngste punktet er ikke selve tellingen, men å få kostprisen på plass per vare. Bedrifter som holder lageret oppdatert gjennom året, med strekkodeskanning ved mottak og uttak, har denne jobben gjort før desember. Da blir tellingen ved årsskiftet en kontroll av at systemet stemmer med hylla, ikke et skippertak.
Ofte stilte spørsmål
Må alle håndverksbedrifter gjennomføre varetelling?
Ja, alle bokføringspliktige som har varelager, skal telle det ved regnskapsårets slutt. Det gjelder også enkeltpersonforetak.
Må vi telle akkurat 31. desember?
Hovedregelen er telling ved regnskapsårets slutt. Fører bedriften et betryggende lagerregnskap, kan tellingen gjøres på et annet tidspunkt i året, forutsatt at tilgang og avgang fram til 31. desember kan dokumenteres.
Hva skal tellelisten inneholde?
Art, kvantum med måleenhet og verdi for hver enkelt vare, en summeringskolonne, og en beskrivelse av hvordan verdiene er beregnet. Listen skal være datert og vise hvem som har telt. Papirlister nummereres før tellingen.
Kan vi skrive ned verdien på varer vi ikke får solgt?
I årsregnskapet skal varer vurderes til det laveste av anskaffelseskost og virkelig verdi, så nedskrivning er mulig der. Skattemessig gis det ikke fradrag for nedskrivning av varelageret. Begge verdiene skal gå fram av dokumentasjonen.
Hvor lenge må vi ta vare på tellelistene?
Fem år etter regnskapsårets slutt. Listene kan skannes og oppbevares elektronisk.
Kilder
Bokføringsforskriften § 6-1 (dokumentasjon av varelager), lovdata.no, lest 19. oktober 2026. Bokføringsloven § 13 (oppbevaring), lovdata.no, lest 19. oktober 2026. Skatteloven § 14-5 annet ledd (verdsettelse av varebeholdning), lovdata.no, lest 19. oktober 2026. Regnskapsloven § 5-2 (omløpsmidler), lovdata.no, lest 19. oktober 2026. Norsk bokføringsstandard NBS 5 Dokumentasjon av balansen, Regnskapsstiftelsen, oppdatert april 2025, lest 19. oktober 2026. Skatteetaten, leveringsfrist for skattemeldingen for næringsdrivende, lest 19. oktober 2026.
Vil du ha lageret oppdatert gjennom året, kan du lese om strekkodeskanneren i Drifti.